Cách tính chi phí đóng gói mỗi đơn hàng: từ vật tư đến hao hụt
Chi phí đóng gói mỗi đơn hàng nên được tính trên toàn bộ vật tư thực dùng, nhân công và phần chi phí phân bổ liên quan. Giá một thùng hoặc một cuộn băng keo chưa phản ánh chi phí hoàn thành một kiện. Để so sánh hai phương án, cần dùng cùng loại đơn, mức bảo vệ hàng và cách ghi nhận hao hụt.
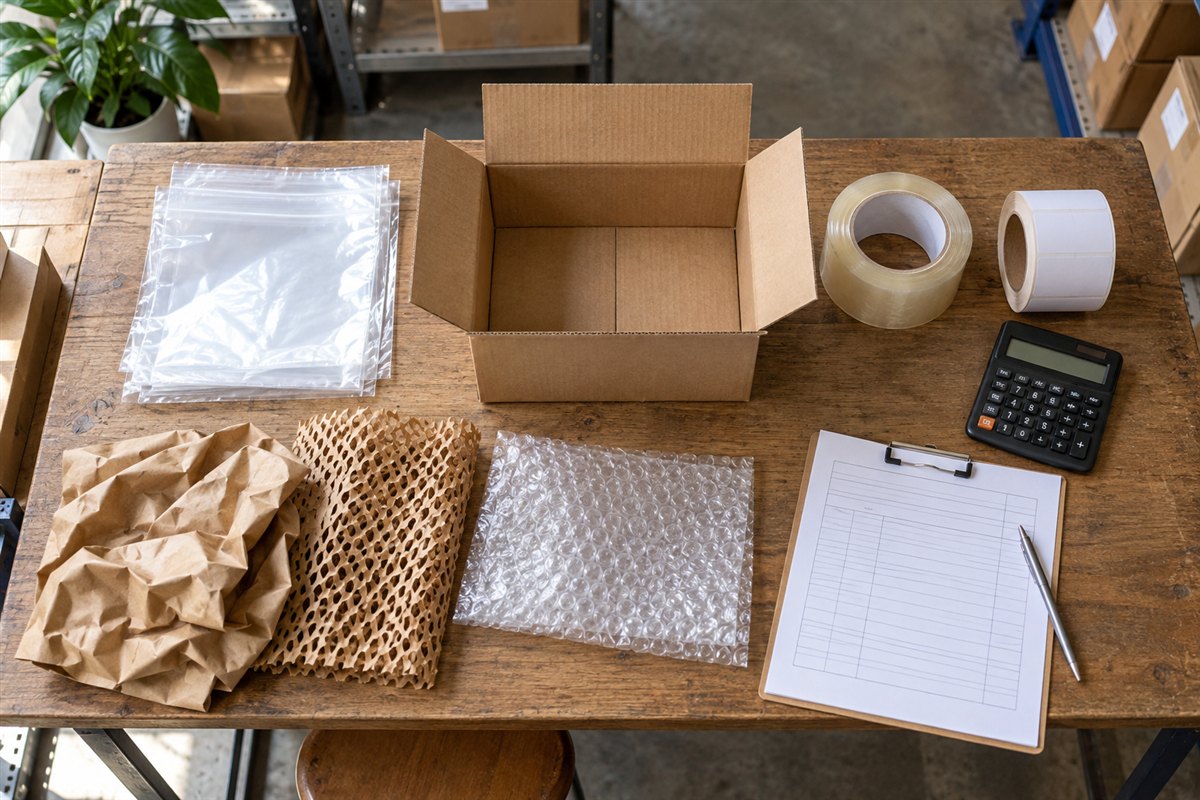
1. Xác định đơn vị tính trước khi thu thập số liệu
Chọn tính theo đơn hàng, kiện hàng hoặc sản phẩm. Một đơn có ba kiện sẽ khác đơn chỉ có một kiện; trộn hai nhóm làm số bình quân khó sử dụng. Nên nhóm theo kiểu đóng gói, chẳng hạn một sản phẩm nhỏ, bộ nhiều sản phẩm hoặc hàng cần chèn đệm.
Thống nhất phạm vi: chỉ tính chi phí tại bàn đóng gói hay tính cả hoạt động xử lý lại sau lỗi. Cước vận chuyển được theo dõi riêng nếu chưa đưa vào phạm vi này. Giá vật tư phải cùng cơ sở trước hoặc sau thuế và có cách phân bổ vận chuyển đầu vào nhất quán.
2. Công thức tính theo định mức
Chi phí dự kiến mỗi kiện = tổng (lượng vật tư cho một kiện × đơn giá theo đơn vị dùng) + nhân công trực tiếp + chi phí phân bổ.
Vật tư đếm theo chiếc có thể tính trực tiếp. Băng keo cần quy đổi về đồng/mét, màng có thể tính theo gam hoặc mét phù hợp cách đo. Không lấy khối lượng cả cuộn gồm lõi làm lượng màng sử dụng. Với nhân công, lấy thời gian thực hiện nhân với chi phí lao động theo cùng đơn vị thời gian.
3. Ví dụ minh họa cho một kiểu kiện hàng
Toàn bộ số liệu dưới đây là giả định để hướng dẫn tính, không phải báo giá của Vật Tư Xưởng. Giả sử mỗi kiện dùng:
| Khoản mục | Lượng dùng và đơn giá giả định | Chi phí/kiện |
|---|---|---|
| Thùng carton | 1 chiếc × 3.000 đồng | 3.000 đồng |
| Túi bên trong | 1 chiếc × 400 đồng | 400 đồng |
| Băng keo | 1,5 m × 120 đồng/m | 180 đồng |
| Tem nhãn | 1 chiếc × 200 đồng | 200 đồng |
| Vật tư chèn | Lượng quy đổi cho một kiện | 500 đồng |
| Nhân công | 2 phút × 600 đồng/phút | 1.200 đồng |
| Phân bổ khác | Theo cách phân bổ đã chọn | 300 đồng |
| Tổng | 5.780 đồng |
Vật tư trong ví dụ là 4.280 đồng; các khoản còn lại là 1.500 đồng. Chỉ cộng chi phí có trong phạm vi đã chọn để tránh bỏ sót hoặc tính hai lần.
4. Đo hao hụt bằng lượng tiêu dùng thực tế
Trong một kỳ thử, ghi tồn đầu tại bàn, lượng cấp thêm và tồn cuối. Lượng tiêu dùng bằng tồn đầu cộng cấp thêm trừ tồn cuối, sau khi điều chỉnh các khoản trả kho hoặc chuyển sang công đoạn khác. Ghi riêng vật tư cho kiện đạt, kiện làm lại và phế bỏ nếu đo được.
Ví dụ giả định, vật tư tiêu dùng cho một đợt là 4.500.000 đồng và tạo ra 1.000 kiện đạt: chi phí vật tư thực tế là 4.500 đồng/kiện đạt. So với định mức 4.280 đồng, chênh lệch là 220 đồng/kiện. Cần tìm nguyên nhân trong sai định mức, hàng làm lại hoặc hao hụt; không mặc định toàn bộ chênh lệch là lãng phí.
5. So sánh phương án trên tổng chi phí
Một vật tư có đơn giá cao hơn vẫn có thể tiết kiệm nếu giảm được lượng dùng hoặc thao tác, nhưng phải chứng minh qua thử nghiệm. So cùng lượng đơn, thời gian, mức bảo vệ và tỷ lệ làm lại. Không giảm đệm hoặc giảm keo chỉ để số trên bảng thấp đi khi chưa đánh giá chất lượng kiện.
- Ghi định mức theo từng kiểu kiện.
- Thử trên điều kiện sản xuất thông thường.
- Đối chiếu lượng tiêu dùng và số kiện đạt.
- Cập nhật định mức khi thay quy cách hoặc sản phẩm.
Tham khảo checklist vật tư đóng gói. Để nhận báo giá so sánh, gửi quy cách, lượng dùng dự kiến và số lượng đặt băng keo, tem nhãn qua Zalo 0903 235 515.


